Ertragswertgutachten für REWE-, EDEKA- und Fachmarkt-Immobilien – für Beleihung, Bilanzierung, Nachfolge oder Verkauf. Auf den Schmerzpunkt Ihres Family Office zugeschnitten.
Tragen Sie die wichtigsten Eckdaten ein und sehen Sie sofort eine grobe Ertragswert-Spanne nach dem Modell der ImmoWertV – ohne Anmeldung, ohne E-Mail. Alle Rechenannahmen sind unten offengelegt.
1. Reinertrag: Jahresrohertrag (vertragliche Nettokaltmiete/-pacht) abzüglich pauschaler Bewirtschaftungskosten. Diese setzen sich zusammen aus Verwaltung, Instandhaltung (abhängig von der Dach-und-Fach-Regelung), Mietausfallwagnis (abhängig von der Nutzungsart) und nicht umlagefähigen Betriebskosten.
2. Restnutzungsdauer: Gesamtnutzungsdauer (Modellwerte in Anlehnung an Anlage 1 ImmoWertV) abzüglich des Gebäudealters. Modernisierungen verjüngen das Gebäude rechnerisch: fiktives Baujahr = Baujahr + Faktor × (Modernisierungsjahr − Baujahr), mit Faktor 0,15 (gering) bis 0,9 (Kernsanierung). Mindestansatz 5 Jahre.
3. Liegenschaftszins: Basiszins je Nutzungsart, angepasst um Lage (−0,4 bis +0,9 %-Punkte), effektive Vertragslaufzeit (Restlaufzeit + halbe Optionsdauer; −0,25 bis +1,1 %-Punkte), Wertsicherung (−0,15 bis +0,3 %-Punkte) und Vertragstyp (Franchise +0,15, Managementvertrag +0,6 %-Punkte).
4. Ertragswert: (Reinertrag − Bodenwert × Liegenschaftszins) × Barwertfaktor + Bodenwert. Ohne Bodenwertangabe wird vereinfacht Reinertrag × Barwertfaktor gerechnet (eher Untergrenze). Die angezeigte Spanne berücksichtigt die Unsicherheit der Eingaben (±8 % bis ±18 %).
Die Modellwerte sind Orientierungsgrößen. Im Gutachten werden die vom örtlichen Gutachterausschuss abgeleiteten Daten bzw. sachverständig begründete, objektspezifische Ansätze verwendet.
Als Family Office mit REWE-, EDEKA- oder Fachmarkt-Portfolio kennen Sie diese Herausforderungen.
REWE und EDEKA verlängern Mietverträge zunehmend nur noch, wenn Umbau oder Erweiterung der Verkaufsfläche zugesichert wird. Sie brauchen eine bankenfeste Bewertung, die den Einfluss dieser Investition auf den Ertragswert rechtssicher belegt.
Bei Anschlussfinanzierung, Krediterhöhung oder Restrukturierung verlangt Ihre Bank ein aktuelles Beleihungswertgutachten nach BelWertV. Veraltete Gutachten werden nicht akzeptiert – Zeit und Zinsen laufen.
Jahresabschluss-Prüfer fordern zeitnahe Marktwertbewertungen. Veraltete Buchwerte halten einer Due-Diligence-Prüfung nicht stand. Besonders bei Veräußerungen oder Einbringung ins Portfolio-Gesellschaft kritisch.
Investoren und Käufer verhandeln hart – besonders bei kurzen Restlaufzeiten (WALT) oder energetischem Sanierungsstau. Ein unabhängiges Gutachten stärkt Ihre Verhandlungsposition und schützt vor Unterbewertung.
Das Finanzamt setzt Betreiberimmobilien häufig zu hoch an. Ein qualifiziertes Verkehrswertgutachten kann die Bemessungsgrundlage für Erbschaft- und Schenkungsteuer erheblich reduzieren – legal und gerichtsfest.
Viele Sachverständige bewerten Betreiberimmobilien wie Wohngebäude. Entscheidend sind jedoch Drittverwendungsfähigkeit, WALT, Mietstruktur und der Einfluss von Sanierungsanforderungen der Mieter – Spezialwissen, das den Gutachtenwert um 15–30 % verschieben kann.
Standard-Gutachten unterschätzen oder überschätzen Betreiberimmobilien systematisch.
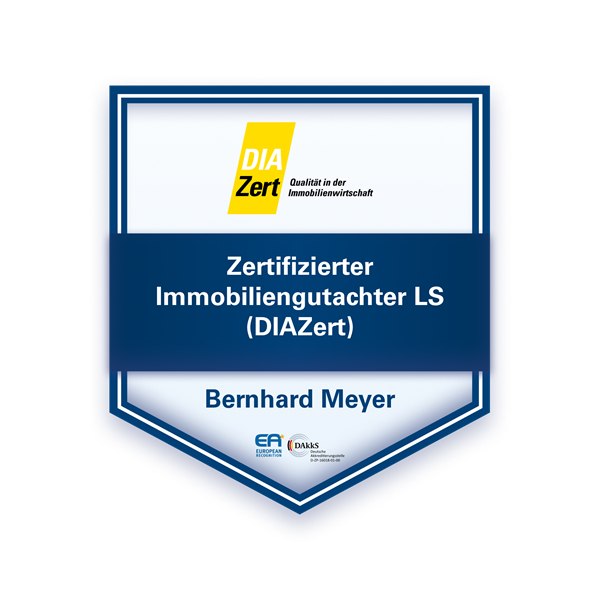
Als Diplom-Sachverständiger (DIA) und Zertifizierter Immobiliengutachter LS (DIAZert) erstelle ich Ihnen ein vollständiges Ertragswertgutachten nach ImmoWertV – zugeschnitten auf die spezifischen Anforderungen von Lebensmittelmarkt-Immobilien.
Das Gutachten ist bankenfest (BelWertV-konform), gerichtsverwertbar, für das Finanzamt erstellt und enthält eine vollständige Dokumentation aller Wertansätze.
Alle Leistungen sind ImmoWertV-konform, bankenfest und für das Finanzamt erstellt.
Vollständiges Verkehrswertgutachten nach § 194 BauGB und ImmoWertV. Mit Mietanalyse, WALT-Bewertung, Drittverwendung und Sanierungsansatz.
Bankenfestes Beleihungswertgutachten für Finanzierung, Anschlussfinanzierung und Kreditbesicherung. Nach BelWertV mit konservativer Ansatzpflicht.
Marktwertermittlung (Fair Value) für Jahresabschluss, Einbringungsvorgänge und Due-Diligence-Prüfungen. HGB- und IFRS-kompatibel.
Verkehrswertgutachten zur Bemessung der Erbschaft- und Schenkungsteuer. Reduzierung der Steuerbemessungsgrundlage durch qualifizierten Nachweis.
Discounted-Cashflow-Analyse für institutionelle Investoren und Verkaufsvorbereitung. Differenzierte Kapitalwertermittlung über angepassten Diskontierungssatz.
Bewertung von Sanierungsstau, energetischen Anforderungen (GEG) und baulichen Mängeln als wertmindernde Faktoren im Gutachten.
Betreiberimmobilien mit Lebensmittelmietern sind keine Wohnimmobilien. Wer sie so bewertet, riskiert, Kapital zu vernichten – beim Verkauf, bei der Finanzierung und beim Finanzamt. Mein Gutachten bildet die wirtschaftliche Realität Ihrer Immobilie ab.
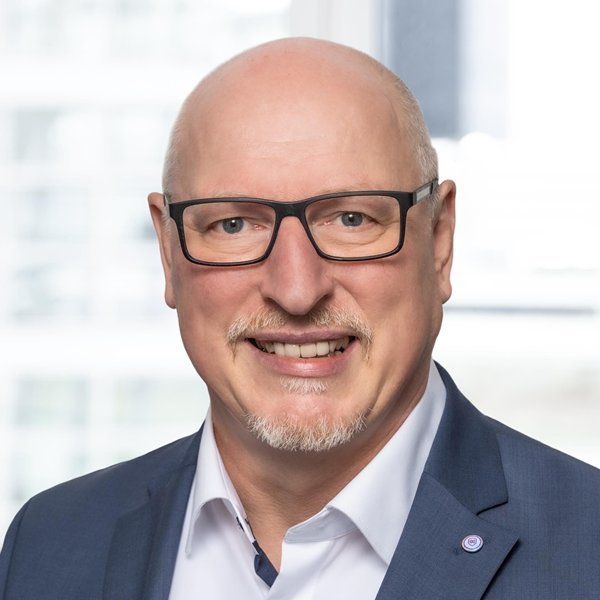
Als Diplom-Sachverständiger (DIA), Zertifizierter Immobiliengutachter LS (DIAZert) und personenzertifizierter Sachverständiger für Schäden an Gebäuden begleite ich Family Offices und institutionelle Bestandshalter bei der Bewertung von Betreiberimmobilien. Mein Fokus: Präzise, nachvollziehbare und bankenfeste Gutachten, die einer Prüfung durch Bank, Finanzamt und Gericht standhalten.
Alle Gutachten werden persönlich von mir erstellt. Keine Delegation. Verschwiegenheit sichere ich vertraglich zu. Tätig im Rhein-Sieg-Kreis, Bonn, Köln, NRW und bundesweit auf Anfrage.
Unverbindlich und kostenlos. Antwort innerhalb von 24 Stunden.