§ 7 Abs. 4 Satz 2 EStG · BFH IX R 14/23 · DIAZert · ISO/IEC 17024

Ihre Immobilie schreibt sich zu langsam ab.
Das lässt sich ändern.

Das Finanzamt unterstellt für die meisten Gebäude typisiert 50 Jahre Nutzungsdauer – also 2 % AfA pro Jahr. Weisen Sie mit einem Sachverständigengutachten eine kürzere tatsächliche Nutzungsdauer nach, steigt Ihre Abschreibung oft auf 4 % bis 6 %. Das Geld fließt nicht irgendwann, sondern ab der nächsten Steuererklärung.

2 → 6 %typische AfA-Steigerung bei Bestandsobjekten
§ 7 Abs. 4gesetzliche vs. tatsächliche Nutzungsdauer
DIAZertzertifiziert nach DIN EN ISO/IEC 17024 für die Wertermittlung
60 Sek.bis zu Ihrer unverbindlichen Erstindikation
🎓
Diplom-Sachverständiger (DIA)Immobilienbewertung
📋
Zertifizierter Immobiliengutachter LS (DIAZert)DIN EN ISO/IEC 17024 · Wertermittlung
🏠
Ortstermin inklusiveKeine reinen Schreibtischgutachten
💬
Rückfragen ans FinanzamtBegleitung bis zur Anerkennung
AfA-Rechner

Rechnen Sie selbst – ohne Anmeldung, ohne E-Mail.

Die Gebäudeart bestimmt nach § 7 Abs. 4 Satz 1 EStG die gesetzliche Nutzungsdauer und damit Ihre bisherige Regel-AfA. Dem stellt der Rechner die AfA nach der tatsächlichen Nutzungsdauer (§ 7 Abs. 4 Satz 2 EStG) gegenüber – als eigener Wert oder per Schätzhilfe. Alle Zwischenschritte sind weiter unten offengelegt.

1

Angaben zum Objekt

Gebäudeart nach § 7 Abs. 4 EStG bestimmt die gesetzliche Nutzungsdauer
Gemischt genutzte Gebäude: Wohn- und Gewerbeteil sind steuerlich getrennt zu betrachten.
Gesetzliche Nutzungsdauer · Regel-AfA
– – –
2

Tatsächliche Nutzungsdauer

§ 7 Abs. 4 Satz 2 EStG – verbleibende Nutzungsdauer ab dem Bewertungsstichtag
J.

Schätzhilfe: Modell der Anlage 2 ImmoWertV 2021 (Modernisierungspunkte). Der BFH erkennt es als Schätzungsmethode an, ein bloßer Verweis auf die Modellwerte genügt aber nicht als Nachweis (IX R 14/23).

Modernisierungselemente (Anlage 2, Tabelle 1, max. 20 Punkte)
Modernisierungspunkte
0 von 20 – nicht modernisiert

Nur Maßnahmen ankreuzen, die am Bewertungsstichtag oder kurz zuvor tatsächlich ausgeführt und noch wirksam sind. Reine Instandhaltung (Anstrich, Reparaturen) zählt nicht.

3

Anschaffungskosten

Ermittlung der AfA-Bemessungsgrundlage für das Gebäude
€
%
%
%
€
%
4

Ihre Steuersituation

Für die Bewertung des Liquiditätsvorteils
%
€
Voreinstellung als Orientierung – Ihr verbindliches Angebot erhalten Sie nach kurzer Objektbeschreibung.

Ihr Ergebnis

Live-Berechnung · unverbindliche Indikation
Steuerersparnis über die tatsächliche Nutzungsdauer
–
–
Nutzungsdauer
Gesetzliche Nutzungsdauer i –
Gebäudealter am Stichtag –
Tatsächliche Nutzungsdauer i –
Bemessungsgrundlage
Anschaffungskosten gesamt –
davon Gebäudeanteil (AfA-Basis) –
Restbuchwert am Stichtag i –
Abschreibung pro Jahr
Bisher: Regel-AfA –
Nach tatsächlicher ND –
Mehr-AfA pro Jahr –
Steuerersparnis pro Jahr –
Ersparnis in 10 Jahren –
Wirtschaftlichkeit
Effektive Grenzbelastung –
Gutachtenkosten nach Steuerabzug –
Amortisation des Gutachtens –
Verbindliches Angebot anfordern →
Rechenweg offengelegt

Gesetzliche gegen tatsächliche Nutzungsdauer.

Kein Black-Box-Rechner: Die Gebäudeart richtet sich nach § 7 Abs. 4 EStG, die tatsächliche Nutzungsdauer geben Sie selbst vor oder schätzen sie mit dem Modell der ImmoWertV. Hier sind alle Grundlagen zum Nachrechnen.

Schritt 1 – Gebäudeart und gesetzliche Nutzungsdauer (§ 7 Abs. 4 Satz 1 EStG)

Steuerlich maßgeblich ist nicht die Nutzungsart nach der ImmoWertV, sondern die AfA-Kategorie des Einkommensteuergesetzes. Sie legt den Regel-AfA-Satz fest und damit die Grenze, unter der eine kürzere tatsächliche Nutzungsdauer geltend gemacht werden kann (§ 7 Abs. 4 Satz 2 EStG).

Gebäudeart (§ 7 Abs. 4 Satz 1 EStG)AfAgesetzl. NDSatz 2, wenn tats. ND unter
Nr. 1: Wirtschaftsgebäude im Betriebsvermögen, Bauantrag nach 31.03.19853,0 %33⅓ J.33 J.
Nr. 2 a: übrige Gebäude, fertiggestellt ab 01.01.20233,0 %33⅓ J.33 J.
Nr. 2 b: übrige Gebäude, fertiggestellt 1925 – 20222,0 %50 J.50 J.
Nr. 2 c: übrige Gebäude, fertiggestellt vor 19252,5 %40 J.40 J.

„Übrige Gebäude“ sind vor allem Wohngebäude sowie Gewerbeobjekte im Privatvermögen. Die amtlichen AfA-Tabellen des BMF gelten für bewegliche Wirtschaftsgüter und nur wenige Sonderbauten (z. B. Hallen in Leichtbauweise: 14 Jahre). Für massive Gebäude gibt allein § 7 Abs. 4 EStG den Rahmen vor.

Schritt 2 – Schätzhilfe: Modell-Gesamtnutzungsdauer (Anlage 1 ImmoWertV)

Für die Schätzung der tatsächlichen Nutzungsdauer nutzt der Rechner das Restnutzungsdauer-Modell der ImmoWertV 2021. Es setzt eine modellhafte Gesamtnutzungsdauer voraus. Dieser Wert ist nur ein Rechenparameter der Schätzhilfe und hat mit der AfA-Kategorie aus Schritt 1 nichts zu tun.

Nutzung (Modellansatz)Modell-GND
Ein-/Zweifamilien-, Doppel-, Reihenhaus80 J.
Mehrfamilienhaus80 J.
Wohnhaus mit Mischnutzung80 J.
Geschäftshaus60 J.
Bürogebäude, Banken60 J.
Einzelgaragen60 J.
Kauf- und Warenhäuser50 J.
Kindergärten, Schulen50 J.
Wohnheime, Alten-/Pflegeheime50 J.
Beherbergung, Verpflegung40 J.
Krankenhäuser, Tageskliniken40 J.
Sporthallen, Freizeit-/Heilbäder40 J.
Gemeindezentren, Saalbauten40 J.
Betriebs-/Werkstätten, Produktion40 J.
Lager- und Versandgebäude40 J.
Tief-/Hochgaragen als Einzelbauwerk40 J.
Verbrauchermärkte, Autohäuser30 J.
Landwirtschaftliche Betriebsgebäude30 J.

Schritt 3 – Modernisierungspunkte (Anlage 2, Tabelle 1)

Modernisierungen verlängern die wirtschaftliche Restnutzungsdauer. Die Verordnung bewertet acht Elemente mit insgesamt maximal 20 Punkten. Maßgeblich ist der Zustand am Bewertungsstichtag.

Modernisierungselementmax. Punkte
Dacherneuerung inkl. Verbesserung der Wärmedämmung4
Verbesserung der Wärmedämmung der Außenwände4
Modernisierung der Fenster und Außentüren2
Modernisierung der Leitungssysteme (Strom, Gas, Wasser, Abwasser)2
Modernisierung der Heizungsanlage2
Modernisierung von Bädern2
Modernisierung des Innenausbaus (Decken, Fußböden, Treppen)2
Wesentliche Verbesserung der Grundrissgestaltung2
Summe20
Modernisierungsgrad (Tabelle 2)Punkte
nicht modernisiert0 – 1
kleine Modernisierungen im Rahmen der Instandhaltung2 – 5
mittlerer Modernisierungsgrad6 – 10
überwiegend modernisiert11 – 17
umfassend modernisiert18 – 20

Schritt 4 – Die Schätzformel (Anlage 2, Tabelle 3)

Unterhalb eines bestimmten relativen Alters wirkt sich eine Modernisierung noch nicht aus – dann gilt schlicht RND = GND − Alter. Ab dieser Schwelle greift die Modellformel. Das Ergebnis ist die geschätzte tatsächliche Nutzungsdauer ab Stichtag:

RND = a · Alter² / GND − b · Alter + c · GND GND = Modell-GND der Schätzhilfe · gedeckelt auf max. 70 % der GND · bei Kernsanierung bis 90 %

Die Koeffizienten a, b und c hängen von der Modernisierungspunktzahl ab. An der jeweiligen Anwendungsschwelle liefert die Formel exakt denselben Wert wie die einfache Differenz – das Modell ist also stetig.

Punkteabcab rel. Alter

Schritt 5 – Von der tatsächlichen Nutzungsdauer zum AfA-Satz

Liegt die tatsächliche Nutzungsdauer unter der gesetzlichen Grenze aus Schritt 1, ergibt sich die Abschreibung aus der Bemessungsgrundlage und der nachgewiesenen tatsächlichen Nutzungsdauer:

AfA-Satz = 100 % / tatsächliche Nutzungsdauer Beispiel: 20 Jahre tatsächliche ND → 5,0 % statt 2,0 %

Die Bemessungsgrundlage ist der auf das Gebäude entfallende Anteil der Anschaffungskosten – also Kaufpreis zuzüglich Nebenkosten (Grunderwerbsteuer, Notar, Grundbuch, Makler), abzüglich gesondert vereinbartem Inventar und abzüglich des Bodenanteils.

AfA-Basis = (Kaufpreis + NK − Inventar) × Gebäudeanteil

Haben Sie das Objekt bereits einige Jahre abgeschrieben, wird nicht die ursprüngliche Bemessungsgrundlage, sondern der Restbuchwert auf die verbleibende tatsächliche Nutzungsdauer verteilt. Genau so rechnet der Rechner oben.

Wichtige Einordnung: Das Modell der ImmoWertV ermittelt die wirtschaftliche Restnutzungsdauer für Zwecke der Verkehrswertermittlung. Der Bundesfinanzhof erkennt es als Schätzungsmethode für die tatsächliche Nutzungsdauer an, stellt aber klar: Der bloße Verweis auf die Modellwerte reicht nicht (BFH, Urteil vom 23.01.2024 – IX R 14/23). Das Gutachten muss die konkreten Umstände des einzelnen Objekts – technischer Verschleiß, wirtschaftliche Entwertung, rechtliche Nutzungsbeschränkungen – nachvollziehbar herleiten. Der Rechner liefert deshalb eine Indikation, nicht den Nachweis.
Rechtsgrundlagen

Worauf sich Ihr Gutachten stützt.

Die verkürzte Abschreibung ist kein Steuertrick, sondern ein ausdrücklich im Gesetz vorgesehenes Wahlrecht – durch den Bundesfinanzhof bestätigt. Seit Dezember 2025 gelten dafür wieder allein Gesetz und Rechtsprechung.

§ 7 Abs. 4 Satz 1 EStG

Die pauschale Regel-AfA

Ohne Nachweis schreibt das Finanzamt typisiert ab – unabhängig vom tatsächlichen Zustand Ihres Gebäudes. Maßgeblich ist die Gebäudeart:

• Nr. 1 – Wirtschaftsgebäude im Betriebsvermögen, Bauantrag nach 31.03.1985: 3,0 % (33⅓ Jahre)
• Nr. 2 – alle übrigen Gebäude (insb. Wohngebäude), fertiggestellt
   – ab 01.01.2023: 3,0 % (33⅓ Jahre)
   – 1925 bis 2022: 2,0 % (50 Jahre)
   – vor 1925: 2,5 % (40 Jahre)

§ 7 Abs. 4 Satz 2 EStG

Das Wahlrecht – hier setzt das Gutachten an

Ist die tatsächliche Nutzungsdauer kürzer als die typisierte, darf sie zugrunde gelegt werden. Der Gesetzeswortlaut ist eindeutig:

„Beträgt die tatsächliche Nutzungsdauer … weniger als … Jahre, so können anstelle der Absetzungen nach Satz 1 die der tatsächlichen Nutzungsdauer entsprechenden Absetzungen für Abnutzung vorgenommen werden.“

Die Grenze hängt von der Gebäudeart ab: tatsächliche Nutzungsdauer unter 33 Jahren (Nr. 1 und Nr. 2 a), unter 50 Jahren (Nr. 2 b) bzw. unter 40 Jahren (Nr. 2 c). Die Darlegungs- und Beweislast liegt bei Ihnen als Steuerpflichtigem.

BFH, Urteile vom 28.07.2021 – IX R 25/19 und 23.01.2024 – IX R 14/23

Freie Methodenwahl – aber objektbezogen

Steuerpflichtige können sich jeder sachverständigen Methode bedienen, die im Einzelfall zur Führung des Nachweises geeignet erscheint. Ein Bausubstanzgutachten ist nicht zwingend.

2024 hat der BFH ausdrücklich bestätigt, dass die Ermittlung der Restnutzungsdauer nach der ImmoWertV eine anerkannte Schätzungsmethode ist. Der bloße Verweis auf die modellhaft ermittelte Gesamt- und Restnutzungsdauer reicht aber nicht: Die individuellen Gegebenheiten des Objekts, etwa durchgeführte oder unterlassene Modernisierungen, müssen sachverständig beurteilt werden.

BMF-Schreiben vom 01.12.2025

Strenge Vorgaben der Finanzverwaltung aufgehoben

Das BMF hat sein Schreiben vom 22.02.2023 zur AfA nach der kürzeren tatsächlichen Nutzungsdauer aufgehoben. Dessen Vorgaben – etwa die Pflicht zum Gutachten eines öffentlich bestellten oder nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen und der Ausschluss von ImmoWertV-Modellen – sind damit entfallen.

Maßgeblich sind wieder der Gesetzeswortlaut und die BFH-Rechtsprechung. Die Finanzämter prüfen Gutachten weiterhin genau – die Qualität der objektbezogenen Herleitung entscheidet.

Darauf ist mein Gutachten ausgelegt: Zertifizierter Immobiliengutachter LS (DIAZert) für die Marktwertermittlung nach ImmoWertV, zertifiziert nach DIN EN ISO/IEC 17024 – und jedes Gutachten beruht auf einem persönlichen Ortstermin.
Für wen es sich rechnet

Typische Konstellationen mit hohem Hebel.

Faustregel: Je älter das Gebäude, je höher der Gebäudeanteil am Kaufpreis und je höher Ihr Grenzsteuersatz, desto größer der Effekt.

🏠

Bestandsimmobilie vor 1990 gekauft

Der Klassiker. Ein Gebäude von 1968 hat selbst bei mittlerer Modernisierung tatsächlich selten noch 50 Jahre vor sich – das Finanzamt unterstellt sie aber.

📈

Hoher persönlicher Steuersatz

Bei 42 % Grenzsteuersatz wird aus jedem Euro zusätzlicher Abschreibung ein Liquiditätsvorteil von rund 42 Cent – jährlich, über die gesamte Restnutzungsdauer.

💰

Angespannter Cashflow

Steigende Zinsen und Instandhaltungskosten drücken die Rendite. Die verkürzte AfA verbessert den Nach-Steuer-Cashflow sofort – ohne dass Sie etwas am Objekt ändern.

🏗

Unsanierte oder teilsanierte Objekte

Gerade wo wenig modernisiert wurde, fällt die Restnutzungsdauer kurz aus – steuerlich ist das ein Vorteil, den viele Eigentümer verschenken.

🏭

Gewerbe- und Betreiberimmobilien

Verbrauchermärkte, Hallen und Werkstätten sind wirtschaftlich oft nach 30 bis 40 Jahren verbraucht. Im Privatvermögen unterstellt das Finanzamt trotzdem 50 Jahre – hier ist der Abstand besonders groß.

📋

Erbschaft, Schenkung, Umschichtung

Bei einem Eigentümerwechsel wird die AfA-Bemessungsgrundlage ohnehin neu aufgesetzt. Der ideale Zeitpunkt, die Nutzungsdauer gleich mit zu klären.

Ablauf

In vier Schritten zum belastbaren Gutachten.

Von der ersten Anfrage bis zur Abgabe beim Finanzamt begleite ich Sie durchgehend.

1

Kostenlose Erstprüfung

Sie schildern mir Objekt, Baujahr und Anschaffungsdaten. Ich sage Ihnen offen, ob sich ein Gutachten für Sie rechnet – und wenn nicht, sage ich auch das.

2

Unterlagen & Ortstermin

Sie stellen Kaufvertrag, Grundrisse und Nachweise über Modernisierungen bereit. Beim Ortstermin erfasse ich Bausubstanz und Zustand dokumentiert mit Fotos.

3

Gutachten in 2–3 Wochen

Sie erhalten ein vollständiges, unterschriebenes Gutachten mit hergeleiteter Restnutzungsdauer, Methodendarstellung und Fotodokumentation – digital und gedruckt.

4

Einreichung & Rückendeckung

Sie reichen das Gutachten mit der Steuererklärung ein. Kommen Rückfragen vom Finanzamt, beantworte ich sie – ohne zusätzliche Kosten.

Diese Unterlagen brauche ich von Ihnen

Je vollständiger die Unterlagen, desto belastbarer die Herleitung – fehlende Dokumente sind aber kein Ausschlusskriterium.

UnterlageZweckStatus
Notarieller KaufvertragAnschaffungskosten, Inventar, Übergang Nutzen/Lastenerforderlich
GrundbuchauszugRechte, Lasten, Nutzungsbeschränkungenerforderlich
Baujahresnachweis / BauakteAlter des Gebäudeserforderlich
Grundrisse, Schnitte, AnsichtenFlächen, Grundrissqualitäterforderlich
Wohn-/NutzflächenberechnungBezugsgröße der Bewertungerforderlich
Belege über ModernisierungenPunktevergabe nach Anlage 2 ImmoWertVsehr hilfreich
EnergieausweisIndiz für energetischen Standardhilfreich
Teilungserklärung (bei ETW)Sondereigentum, Gemeinschaftseigentumbei ETW erforderlich
Letzter Steuerbescheid / AfA-VerlaufRestbuchwert, bisherige Abschreibunghilfreich
Mietverträge (bei Vermietung)Wirtschaftliche Nutzungsdauerhilfreich
Ihr Sachverständiger

Warum die Person hinter dem Gutachten zählt.

Das Finanzamt prüft, ob die tatsächliche Nutzungsdauer sachverständig und objektbezogen hergeleitet ist. Ein Gutachten, das dem nicht standhält, ist das Geld nicht wert.
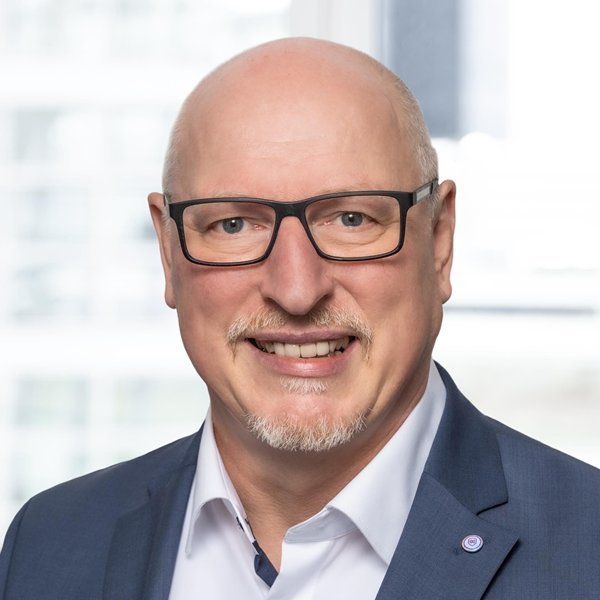
Bernhard Meyer, EUR ING

Bernhard Meyer, EUR ING

Diplom-Sachverständiger (DIA) · Zertifizierter Immobiliengutachter LS (DIAZert)

Seit über 18 Jahren bewerte ich Wohn- und Gewerbeimmobilien im Rheinland und bundesweit – für Eigentümer, Banken, Family Offices und Gerichte. Als Zertifizierter Immobiliengutachter LS (DIAZert) bin ich nach DIN EN ISO/IEC 17024 für die Wertermittlung zertifiziert – die Qualifikation, die das BMF bis Ende 2025 ausdrücklich für Restnutzungsdauer-Gutachten verlangte und die auch nach Aufhebung dieser Vorgabe für eine belastbare Herleitung steht.

Meine Gutachten beruhen ausnahmslos auf einer persönlichen Objektbesichtigung. Ich stelle die Herleitung so dar, dass ein Sachbearbeiter im Finanzamt sie nachvollziehen kann – das ist der Unterschied zwischen einem Gutachten, das anerkannt wird, und einem, das eine Rückfrage auslöst.

EUR ING ImmoWertV 2021 Ortstermin inklusive
  • DIA
    Diplom-Sachverständiger (DIA) für die Bewertung von bebauten und unbebauten Grundstücken, für Mieten und Pachten Deutsche Immobilien-Akademie an der Universität Freiburg
  • DIAZert
    Zertifizierter Immobiliengutachter LS (DIAZert) Marktwertermittlung gemäß ImmoWertV von Standardimmobilien LS (Wohn- und Gewerbeimmobilien) · DIN EN ISO/IEC 17024 · Zert.-Nr. DIA-IB-1297
  • ISO 17024
    Personenzertifizierter Sachverständiger für Schäden an Gebäuden Euro-Zert Certification gemäß DIN EN ISO/IEC 17024:2012, SVG office GmbH
  • B. Prof.
    Bachelor Professional im Maurer- und Betonbauerhandwerk (Meisterbrief) Handwerkskammer Osnabrück-Emsland-Grafschaft Bentheim
  • BSG
    Sachverständiger für Schäden an Gebäuden und Wertermittlung DESAG-Anerkennungsprüfung · Berufsfachverband für das Sachverständigen- und Gutachterwesen e.V.
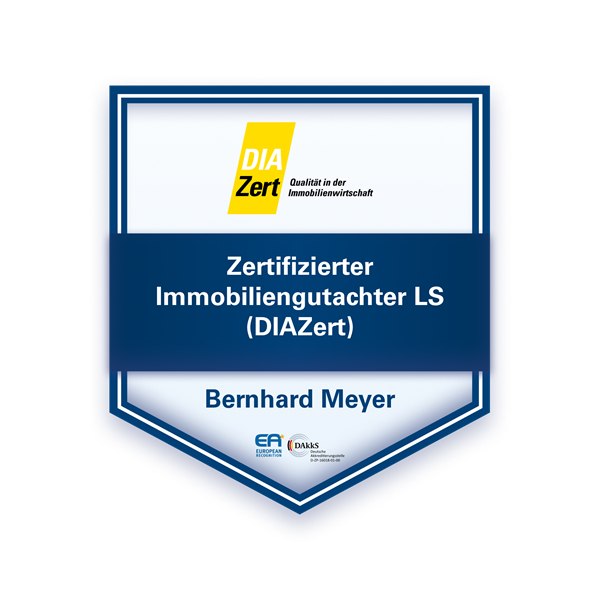
Badge Zertifizierter Immobiliengutachter LS (DIAZert)
gültig bis 09.10.2031 · online prüfen
Häufige Fragen

Was Eigentümer am häufigsten wissen wollen.

Ja – wenn es die kürzere tatsächliche Nutzungsdauer nachvollziehbar belegt. Der Bundesfinanzhof hat mit Urteilen vom 28.07.2021 (IX R 25/19) und 23.01.2024 (IX R 14/23) bestätigt, dass Steuerpflichtige jede geeignete sachverständige Methode wählen dürfen. Das strengere BMF-Schreiben vom 22.02.2023 wurde am 01.12.2025 aufgehoben; maßgeblich sind seitdem Gesetz und Rechtsprechung. Entscheidend sind die Sachkunde des Gutachters, die Besichtigung des Objekts und eine objektbezogene Herleitung. Eine Garantie kann seriös niemand geben – wohl aber ein Gutachten, das inhaltlich und formal standhält.
In der Regel ja. Die verkürzte Nutzungsdauer kann grundsätzlich ab dem ersten noch änderbaren Veranlagungszeitraum geltend gemacht werden. Der bis dahin nicht abgeschriebene Restbuchwert wird dann auf die verbleibende tatsächliche Nutzungsdauer verteilt – der jährliche AfA-Betrag steigt dadurch oft noch stärker als bei einem Neuerwerb. Der Rechner oben bildet genau diesen Fall ab, sobald Ihr Anschaffungsjahr vor dem Bewertungsstichtag liegt.
Das sind zwei verschiedene Konzepte. Die 80 Jahre der ImmoWertV sind ein Modellwert für die Verkehrswertermittlung eines neu errichteten Gebäudes. Die 50 Jahre in § 7 Abs. 4 EStG sind die gesetzliche Nutzungsdauer für die AfA, die unabhängig vom Alter des Gebäudes ab der Anschaffung gilt – auch bei einem Haus von 1960. Steuerlich zählt deshalb die Gebäudeart nach dem EStG, nicht die nach der ImmoWertV. Genau hier liegt der Hebel: Ein 1960 errichtetes Gebäude hat 2026 tatsächlich keine 50 Jahre mehr vor sich, wird steuerlich aber so behandelt.
Davon rate ich ab. Der BFH hat klargestellt, dass der bloße Verweis auf Modellwerte nicht genügt (IX R 14/23). Nötig ist eine Auseinandersetzung mit dem konkreten Objekt – mit seiner technischen Substanz, seiner wirtschaftlichen Situation und etwaigen rechtlichen Beschränkungen. Ein Gutachten, das nur eine Formel auf Baujahr und Kaufpreis anwendet, liefert das nicht. Wird es abgelehnt, haben Sie die Kosten getragen und stehen ohne Ergebnis da.
Bei vermieteten Objekten sind die Kosten regelmäßig sofort als Werbungskosten (bzw. bei betrieblichen Immobilien als Betriebsausgaben) abziehbar, da sie der Erzielung von Einkünften dienen. Bei einem Grenzsteuersatz von 42 % trägt der Fiskus damit einen erheblichen Teil der Kosten mit. Der Rechner oben weist die Netto-Belastung und die Amortisationsdauer separat aus. Für die verbindliche Beurteilung Ihres Einzelfalls wenden Sie sich bitte an Ihren Steuerberater.
Dann beantworte ich sie. Rückfragen sind kein Drama, sondern normaler Teil des Verfahrens – und sie zeigen, dass das Gutachten geprüft wird. Die fachliche Korrespondenz mit dem Finanzamt zu meinem Gutachten ist im Honorar enthalten.
Ja. Bei Eigentumswohnungen wird die tatsächliche Nutzungsdauer des Gesamtgebäudes ermittelt und auf das Sondereigentum bezogen; die Teilungserklärung wird ausgewertet. Bei Gewerbeobjekten kommt es auf die Gebäudeart nach § 7 Abs. 4 EStG an: Im Privatvermögen gelten wie bei Wohngebäuden meist 50 Jahre, Wirtschaftsgebäude im Betriebsvermögen werden mit 33⅓ Jahren abgeschrieben. Da Hallen, Märkte und Werkstätten wirtschaftlich oft deutlich früher verbraucht sind, ist der Hebel häufig groß.
Die gesetzliche Nutzungsdauer und die Regel-AfA ermittelt er exakt nach § 7 Abs. 4 EStG. Die Schätzhilfe für die tatsächliche Nutzungsdauer bildet das Modell der Anlage 2 ImmoWertV 2021 ab – einschließlich Punkteraster, Koeffiziententabelle und Kappungsgrenzen. Er kann aber nur mit den Angaben rechnen, die Sie eingeben. Ob eine Modernisierung tatsächlich die vollen Punkte verdient, ob der Bodenanteil realistisch angesetzt ist und welche objektspezifischen Umstände die Nutzungsdauer zusätzlich verkürzen, klärt erst die Begutachtung. Sehen Sie das Ergebnis als Orientierung für die Entscheidung, ob sich der nächste Schritt lohnt.

Sie haben gerechnet. Jetzt lassen Sie es prüfen.

Schicken Sie mir Baujahr, Kaufpreis und Anschaffungsjahr – Sie erhalten binnen 24 Stunden eine ehrliche Einschätzung, ob sich ein Gutachten für Ihr Objekt rechnet, und ein verbindliches Festpreisangebot.

Kontakt

Erstprüfung anfordern – kostenlos und unverbindlich.

Antwort innerhalb von 24 Stunden. Auch am Wochenende erreichbar.

So erreichen Sie mich

📞
Telefon 0151 / 577 19 159
Auch am Wochenende erreichbar
📍
Büro Ginsterweg 25, D-53757 Sankt Augustin
Rhein-Sieg-Kreis · NRW
🌎
Einsatzgebiet Bonn · Köln · Rhein-Sieg-Kreis
NRW & bundesweit auf Anfrage
Ehrliche Einschätzung inklusive: Wenn sich ein Gutachten für Ihr Objekt rechnerisch nicht lohnt, sage ich Ihnen das im Erstgespräch – bevor Kosten entstehen.

Anfrage Restnutzungsdauer-Gutachten

📊 Rechner ✆ Anrufen